Outils pratiques
Novembre 2026
Équipe Vornaleatliargi
Comment utiliser un tableau en trois colonnes pour suivre épargne, dettes et placements en Suisse sans logiciel complexe ni suivi quotidien des marchés
Avant, le suivi de l’argent se faisait au feeling, avec quelques relevés consultés de temps en temps. Maintenant, un outil minimaliste peut aider à garder une vue claire sur ce qui est disponible, ce qui coûte et ce qui est engagé sur la durée. Ce texte présente un tableau en trois colonnes, pensé pour le contexte suisse, qui permet de suivre épargne, dettes et placements sur une seule page et de guider des décisions plus calmes.
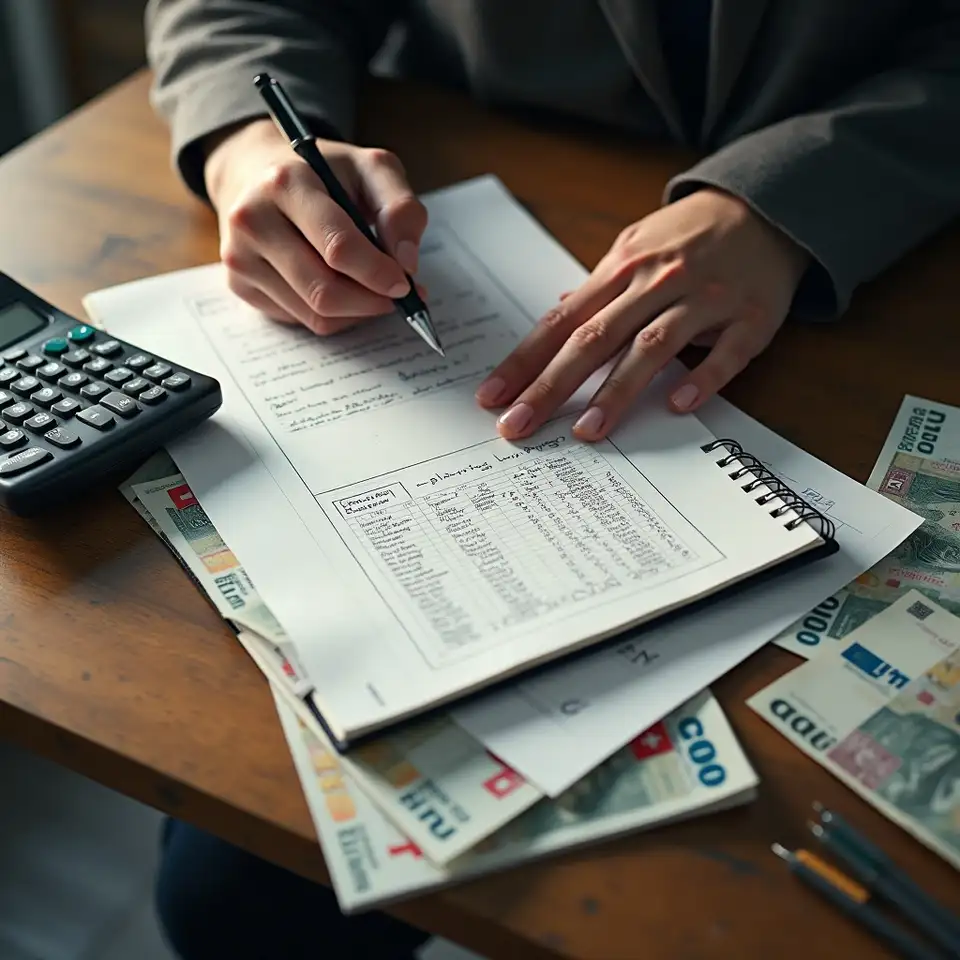
Tableau manuscrit en trois colonnes pour suivre épargne dettes et placements
Avant, l’impression de désordre financier venait souvent d’une simple chose, aucune vue d’ensemble. Maintenant, un tableau en trois colonnes, épargne, dettes, placements, suffit pour poser les chiffres essentiels au même endroit. Cet outil tient sur une page, mais il force à choisir ce qui compte vraiment, montant disponible rapidement, dettes les plus coûteuses et engagements déjà pris sur la durée. Une fois rempli, il devient plus difficile d’ignorer un déséquilibre évident et plus simple de décider quel levier actionner en premier.
Pourquoi un tableau en trois colonnes suffit souvent
Avant, les décisions financières se prenaient au coup par coup, en regardant seulement le compte courant. Maintenant, un simple tableau en trois colonnes peut donner une vue d’ensemble sur épargne, dettes et placements. Cet outil n’a rien de sophistiqué, mais il oblige à poser les chiffres au même endroit. Première colonne, ce qui est disponible rapidement, comptes d’épargne, réserves sur le compte courant, éventuels avoirs très liquides. Deuxième colonne, ce qui coûte, dettes classées par taux global et frais annexes. Troisième colonne, ce qui est engagé sur la durée, placements plus ou moins volatils, avec leur horizon prévu. En Suisse, où coexistent charges élevées, produits financiers variés et règles fiscales spécifiques, ce type de tableau aide à ne pas perdre de vue la structure globale. Il ne remplace pas un logiciel ni un conseil, mais il fournit un support de discussion concret, seul ou avec un professionnel.
Structurer la colonne épargne autour du coussin de sécurité
Avant, les listes d’actifs et de comptes restaient dans la tête ou dans des relevés éparpillés. Maintenant, la colonne épargne du tableau sert de point d’ancrage pour le coussin de sécurité. L’idée est de noter séparément le montant réellement disponible pour les imprévus et celui déjà réservé à des projets proches, comme un déménagement ou un achat important. Ce découpage évite de surestimer la marge de manœuvre en mélangeant tout. Dans le contexte suisse, certains avoirs restent difficiles à mobiliser rapidement ou impliquent des conséquences fiscales, ce qui justifie de ne pas les considérer comme épargne de base. Une fois les montants inscrits, il devient plus simple de vérifier si le seuil minimal défini pour le coussin est atteint ou non. Ce constat brut, parfois inconfortable, permet de décider si les prochains efforts doivent d’abord renforcer cette colonne avant d’augmenter les remboursements ou les placements. Le tableau ne juge pas, il montre simplement l’écart entre la situation actuelle et le niveau de sécurité souhaité.
Organiser la colonne dettes par coût et priorité
Avant, les dettes étaient souvent suivies contrat par contrat, sans comparaison directe. Maintenant, la colonne dettes du tableau permet de les classer par coût réel plutôt que par montant. Pour chaque ligne, quelques éléments suffisent, solde approximatif, taux global, frais récurrents et éventuelles pénalités en cas de remboursement anticipé. Ce regroupement révèle souvent qu’une dette plus petite peut coûter davantage sur la durée qu’un prêt plus important mais moins cher. En Suisse, où certains crédits à la consommation affichent des taux élevés, cette visualisation aide à prioriser sans se laisser guider uniquement par la taille des chiffres. Une fois la liste établie, un code simple peut être utilisé, par exemple marquer d’un signe les dettes à traiter en priorité. Le tableau devient alors un plan de désendettement visuel, qui montre aussi l’impact de chaque paiement supplémentaire sur la colonne épargne. Cette transparence réduit le sentiment de subir les prélèvements automatiques sans comprendre leur logique.
Clarifier la colonne placements sans suivre chaque variation
Avant, les placements apparaissaient surtout au travers de relevés ponctuels, parfois ignorés pendant des mois. Maintenant, la colonne placements du tableau les replace à côté de l’épargne et des dettes. Pour chaque ligne, il suffit de noter le type d’engagement, l’horizon envisagé, la possibilité ou non de retirer rapidement, ainsi que les principaux frais. L’objectif n’est pas de suivre la valeur au jour le jour, mais de vérifier que ces engagements restent cohérents avec le niveau de sécurité et le poids des dettes. Par exemple, un placement à horizon long peut sembler séduisant, mais sa place change si le coussin d’épargne est très faible ou si une dette coûteuse reste inchangée. Dans le contexte suisse, certaines solutions impliquent aussi des contraintes fiscales ou contractuelles qui méritent d’être rappelées dans le tableau. Past performance doesn't guarantee future results et les résultats peuvent varier selon la durée, les frais et les mouvements de marché. Le tableau ne prédit rien, il rappelle seulement que ces placements occupent une place précise dans l’équilibre global.
Utiliser le tableau comme outil de revue régulière
Avant, les trois blocs, épargne, dettes et placements, étaient pensés séparément, sans outil commun. Maintenant, le tableau en trois colonnes sert de base à des revues régulières, par exemple tous les trimestres. À chaque mise à jour, quelques questions reviennent, la colonne épargne se rapproche t elle du seuil visé, la colonne dettes montre t elle une baisse des contrats les plus coûteux, la colonne placements reste t elle compatible avec le niveau de sécurité et de charge de remboursement. Ces revues courtes aident à décider d’un petit ajustement concret, augmenter un versement d’épargne, modifier un remboursement, réduire ou différer un engagement de placement. Dans la pratique, cet outil simple permet aussi de préparer un rendez vous avec une banque, une fiduciaire ou un conseiller indépendant, en apportant une vue synthétique de la situation. Past performance doesn't guarantee future results et les résultats peuvent varier selon les décisions prises entre ces revues et les événements de vie. Le tableau n’est pas une solution en soi, mais un support pour prendre des décisions plus calmes dans le cadre suisse.
Avant, l’équilibre entre épargne, dettes et placements restait une idée abstraite, difficile à relier à des chiffres concrets. Maintenant, un simple tableau en trois colonnes offre une manière directe de voir où se situe réellement la situation, sans logiciel complexe ni jargon. Structurer la colonne épargne autour d’un coussin de sécurité, classer les dettes par coût réel et documenter les placements avec leur horizon transforme des relevés dispersés en une image cohérente. Cet outil ne promet pas de résultat uniforme, car chaque situation suisse combine des revenus, des charges et des contrats différents. Past performance doesn't guarantee future results et les résultats peuvent varier selon la discipline, les changements de revenu et les décisions prises avec ou sans accompagnement professionnel. Le tableau sert surtout de base pour des ajustements réguliers et pour préparer des échanges plus efficaces avec une banque, une fiduciaire ou un conseiller indépendant, afin d’ancrer les choix dans une vision d’ensemble plutôt que dans des réactions ponctuelles.
Équipe Vornaleatliargi